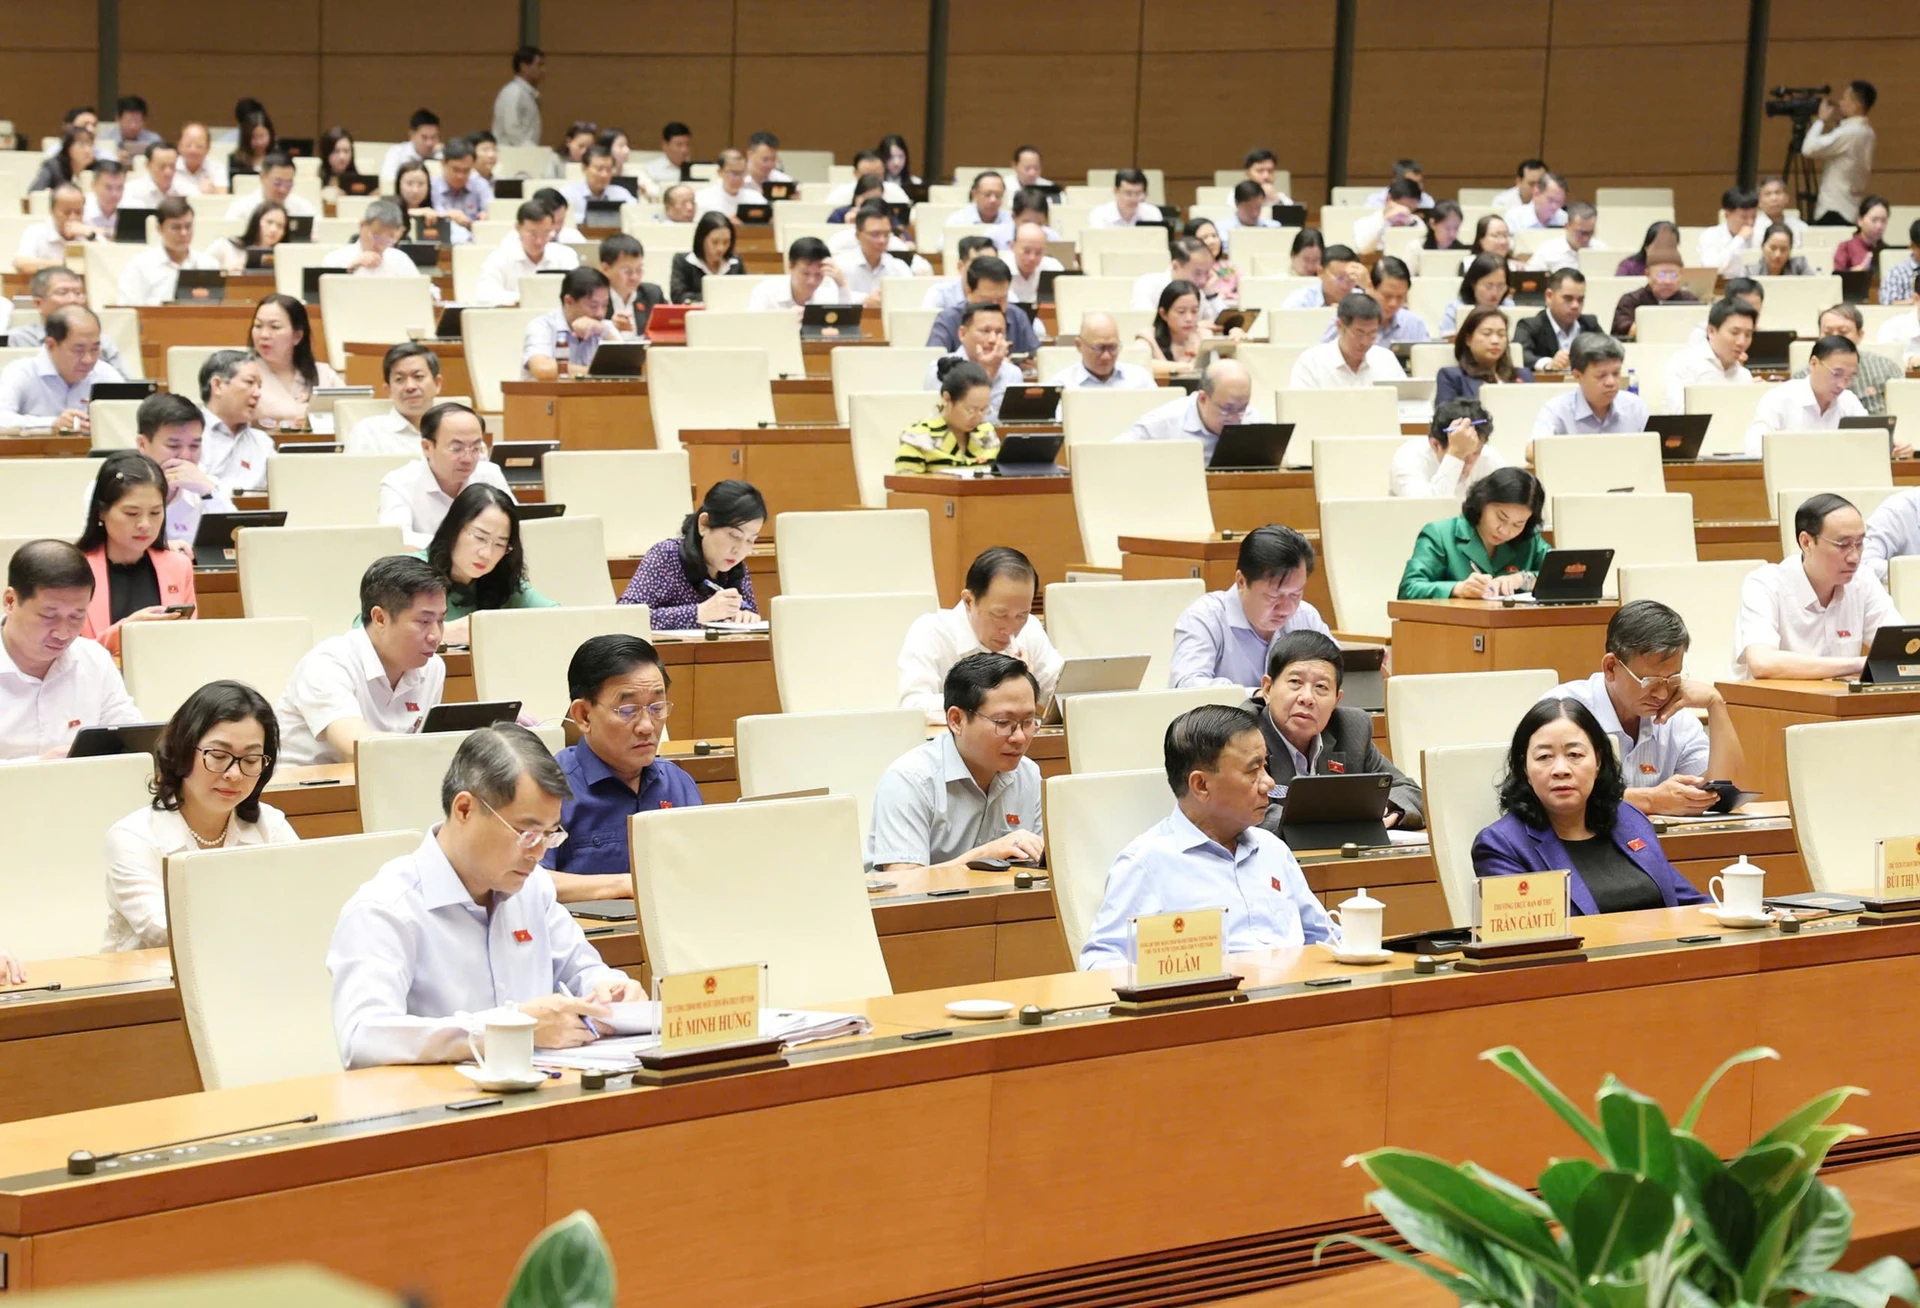
Thu thuế thu nhập cá nhân năm 2026 ước chỉ đạt 203.200 tỷ đồng, thấp hơn dự toán 33.800 tỷ đồng (14,3%) và giảm 13,6% so với năm trước, theo báo cáo công khai dự toán ngân sách của Bộ Tài chính được VnExpress dẫn ngày 23/10/2026. Nguyên nhân chính là mức giảm trừ gia cảnh được nâng và biểu thuế lũy tiến rút gọn từ 7 xuống 5 bậc. Cùng ngày, Quốc hội nghe Chính phủ trình dự án luật sửa ba luật thuế, trong đó có Luật Thuế thu nhập cá nhân.
Vì sao số thu giảm
Theo Bộ Tài chính, Luật Thuế thu nhập cá nhân sửa đổi áp dụng từ 1/1/2026 đã thay đổi cả biểu thuế lẫn mức giảm trừ. Việc chuyển kỳ kê khai từ hằng tháng sang hằng quý cũng làm chậm tiến độ thu: sau 9 tháng, khoản thu này mới đạt khoảng hai phần ba kế hoạch năm.
| Nội dung | Trước 2026 | Từ 1/1/2026 |
|---|---|---|
| Giảm trừ cho người nộp thuế | 11 triệu đồng/tháng | 15,5 triệu đồng/tháng |
| Giảm trừ mỗi người phụ thuộc | 4,4 triệu đồng/tháng | 6,2 triệu đồng/tháng |
| Số bậc biểu thuế lũy tiến | 7 bậc | 5 bậc |
| Bậc thấp nhất | – | 5% với thu nhập tính thuế đến 10 triệu đồng/tháng |
| Bậc cao nhất | – | 35% với phần trên 100 triệu đồng/tháng |
Với người lao động, ví dụ một người nuôi hai người phụ thuộc, tổng mức giảm trừ theo tính toán của KBVN+ tăng từ 19,8 triệu lên 27,9 triệu đồng mỗi tháng, tức phần thu nhập không phải tính thuế rộng thêm 8,1 triệu đồng.
Bức tranh ngân sách rộng hơn
Thuế thu nhập cá nhân không phải khoản duy nhất hụt. VnExpress cho biết thuế bảo vệ môi trường dự kiến thiếu khoảng 26.200 tỷ đồng, gần 60% dự toán, do thuế với xăng (trừ ethanol), dầu diesel và nhiên liệu bay được giảm về 0 đồng/lít từ cuối tháng 3 để bình ổn giá nhiên liệu.
Dù vậy, tổng thu ngân sách năm 2026 vẫn ước đạt gần 3,06 triệu tỷ đồng, vượt dự toán khoảng 21%. Tiền sử dụng đất dự kiến khoảng 640.300 tỷ đồng, vượt dự toán 166.200 tỷ đồng. Các chính sách miễn, giảm, gia hạn thuế, phí, lệ phí năm nay có quy mô khoảng 360.000 tỷ đồng.
Dự luật sửa ba luật thuế có gì
Theo Báo Chính phủ, sáng 23/10/2026, Bộ trưởng Tài chính Ngô Văn Tuấn, thừa ủy quyền Thủ tướng, trình dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân. Các điểm chính:
- Miễn thuế thu nhập doanh nghiệp cho cơ sở giáo dục hoạt động không vì lợi nhuận, không phân biệt công lập hay tư thục.
- Miễn thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân với thu nhập từ dịch vụ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh.
- Miễn thuế sử dụng đất phi nông nghiệp cho đất của cơ sở giáo dục và đất ở trong hạn mức của người dân tộc thiểu số tại vùng đồng bào dân tộc thiểu số và miền núi.
- Áp thuế suất 0,2% với đất bỏ hoang, đất không đưa vào sử dụng và đất chậm đưa vào sử dụng.
Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho biết Ủy ban tán thành miễn thuế cho cơ sở giáo dục công lập và đất ở của đồng bào dân tộc thiểu số, nhưng đề nghị tiếp tục nghiên cứu, cân nhắc kỹ các chính sách khác, bảo đảm phù hợp với khả năng cân đối ngân sách.
Tiếp theo
Phương án ngân sách năm 2027 đang được Chính phủ trình Quốc hội xem xét, quyết định. Theo VnExpress, Chính phủ dự kiến thu khoảng 3,33 triệu tỷ đồng, tăng hơn 9% so với ước thực hiện năm 2026, với giả định tiếp tục một số chính sách miễn, giảm thu. Tổng chi dự kiến hơn 4 triệu tỷ đồng, trong đó gần 1,77 triệu tỷ đồng (43%) dành cho đầu tư phát triển, và bội chi ở mức 4,5% GDP.