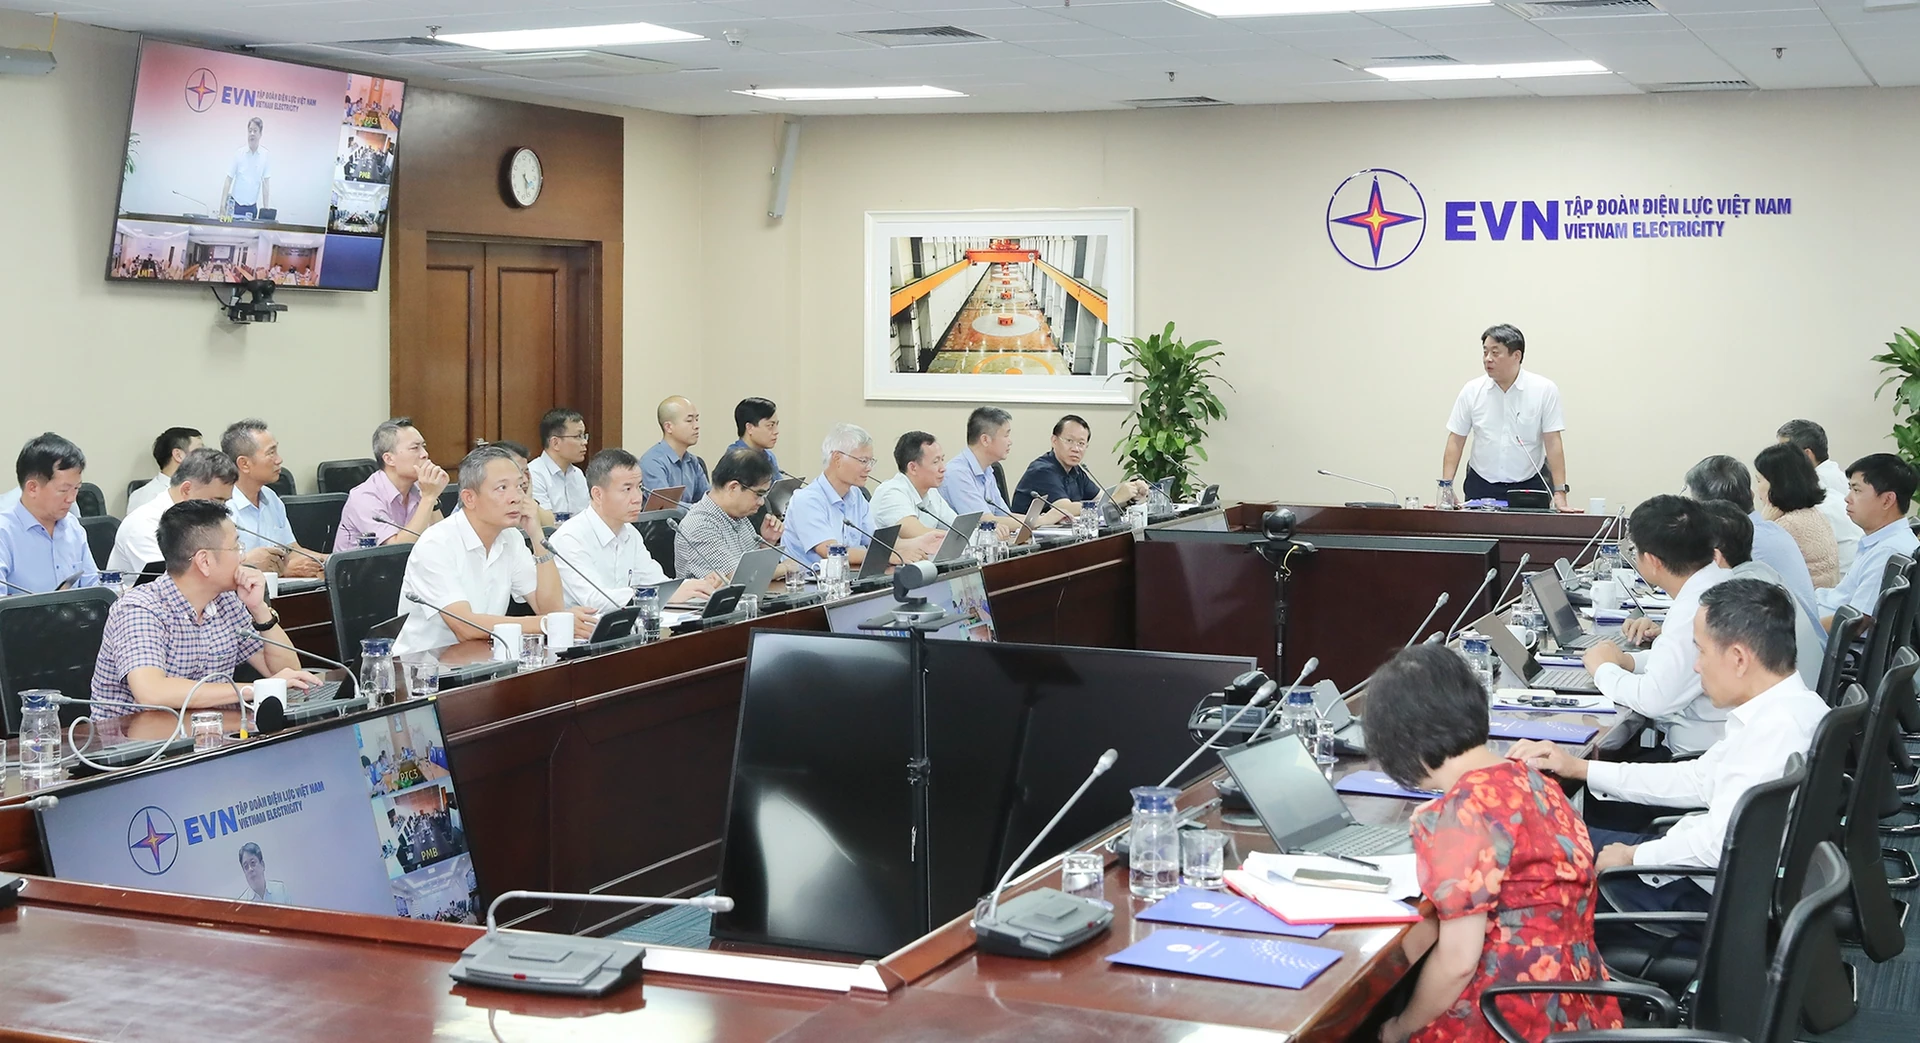
Chính phủ ban hành Nghị định 407/2026/NĐ-CP quy định cơ chế hoạt động và quản lý tài chính đặc thù đối với công ty mẹ Tập đoàn Điện lực Việt Nam. Theo Báo Điện tử Chính phủ, nghị định được ký ngày 12/11, có hiệu lực từ 28/12/2026 và áp dụng từ năm tài chính 2026.
Các quy định được công bố tập trung vào quản lý tài sản và vốn chủ sở hữu, cách phân bổ một số khoản chi phí và xử lý chuyển tiếp. Phạm vi được nêu là công ty mẹ EVN. Nội dung này không phải thông báo điều chỉnh giá bán điện cho người tiêu dùng.
Chuyển giao tài sản và xác định giá trị
Hội đồng thành viên EVN được quyết định chuyển giao dự án đầu tư, tài sản và công trình điện lực giữa EVN với các công ty con do EVN nắm toàn bộ vốn điều lệ. Việc chuyển giao theo nguyên tắc giữ nguyên hiện trạng và giá trị sổ sách, không đánh giá lại tài sản chuyển giao, đồng thời ghi tăng hoặc giảm vốn theo quy định hiện hành.
Với công trình điện đầu tư theo hình thức đối tác công tư mà EVN tiếp nhận, nghị định nêu cách tạm ghi tăng tài sản và vốn chủ sở hữu sau khi hoàn thành bàn giao. Trường hợp không có thông tin về nguyên giá và giá trị còn lại, giá trị công trình được tạm xác định bằng 20% vốn đầu tư công trình, trước khi thực hiện các bước xác định giá trị theo quy định liên quan.
Đối với tài sản được đánh giá lại theo quyết định có thẩm quyền và công trình đối tác công tư tiếp nhận, EVN chịu trách nhiệm xác định tuổi thọ và thời gian trích khấu hao mới. Các nguyên tắc này nói về cách xử lý khi có chuyển giao, không chứng minh rằng toàn bộ tài sản của tập đoàn đã được chuyển giao.
Phân bổ chi phí và chuyển tiếp
Nghị định cho phép phân bổ chênh lệch tỷ giá trong quá trình đầu tư đối với công trình thuộc quy hoạch điện quốc gia vào doanh thu hoặc chi phí tài chính. Thời gian phân bổ chi phí không quá năm năm kể từ khi công trình hoạt động, riêng dự án quan trọng quốc gia không quá thời gian trả nợ khoản vay.
Chi phí công tơ điện được phân bổ trong thời gian không quá năm năm. Với chi phí khắc phục sự cố do nguyên nhân khách quan như thiên tai, hỏa hoạn ảnh hưởng đến kết quả kinh doanh, thời gian phân bổ không quá ba năm, sau khi trừ khoản bồi thường bảo hiểm và hỗ trợ khác nếu có.
Quy định chuyển tiếp cũng đề cập công trình đối tác công tư đã bàn giao cho EVN trước ngày nghị định có hiệu lực nhưng chưa hoàn tất xác định giá trị. Các trường hợp đó thực hiện tạm ghi giá trị theo cơ chế mới từ thời điểm nhận bàn giao.