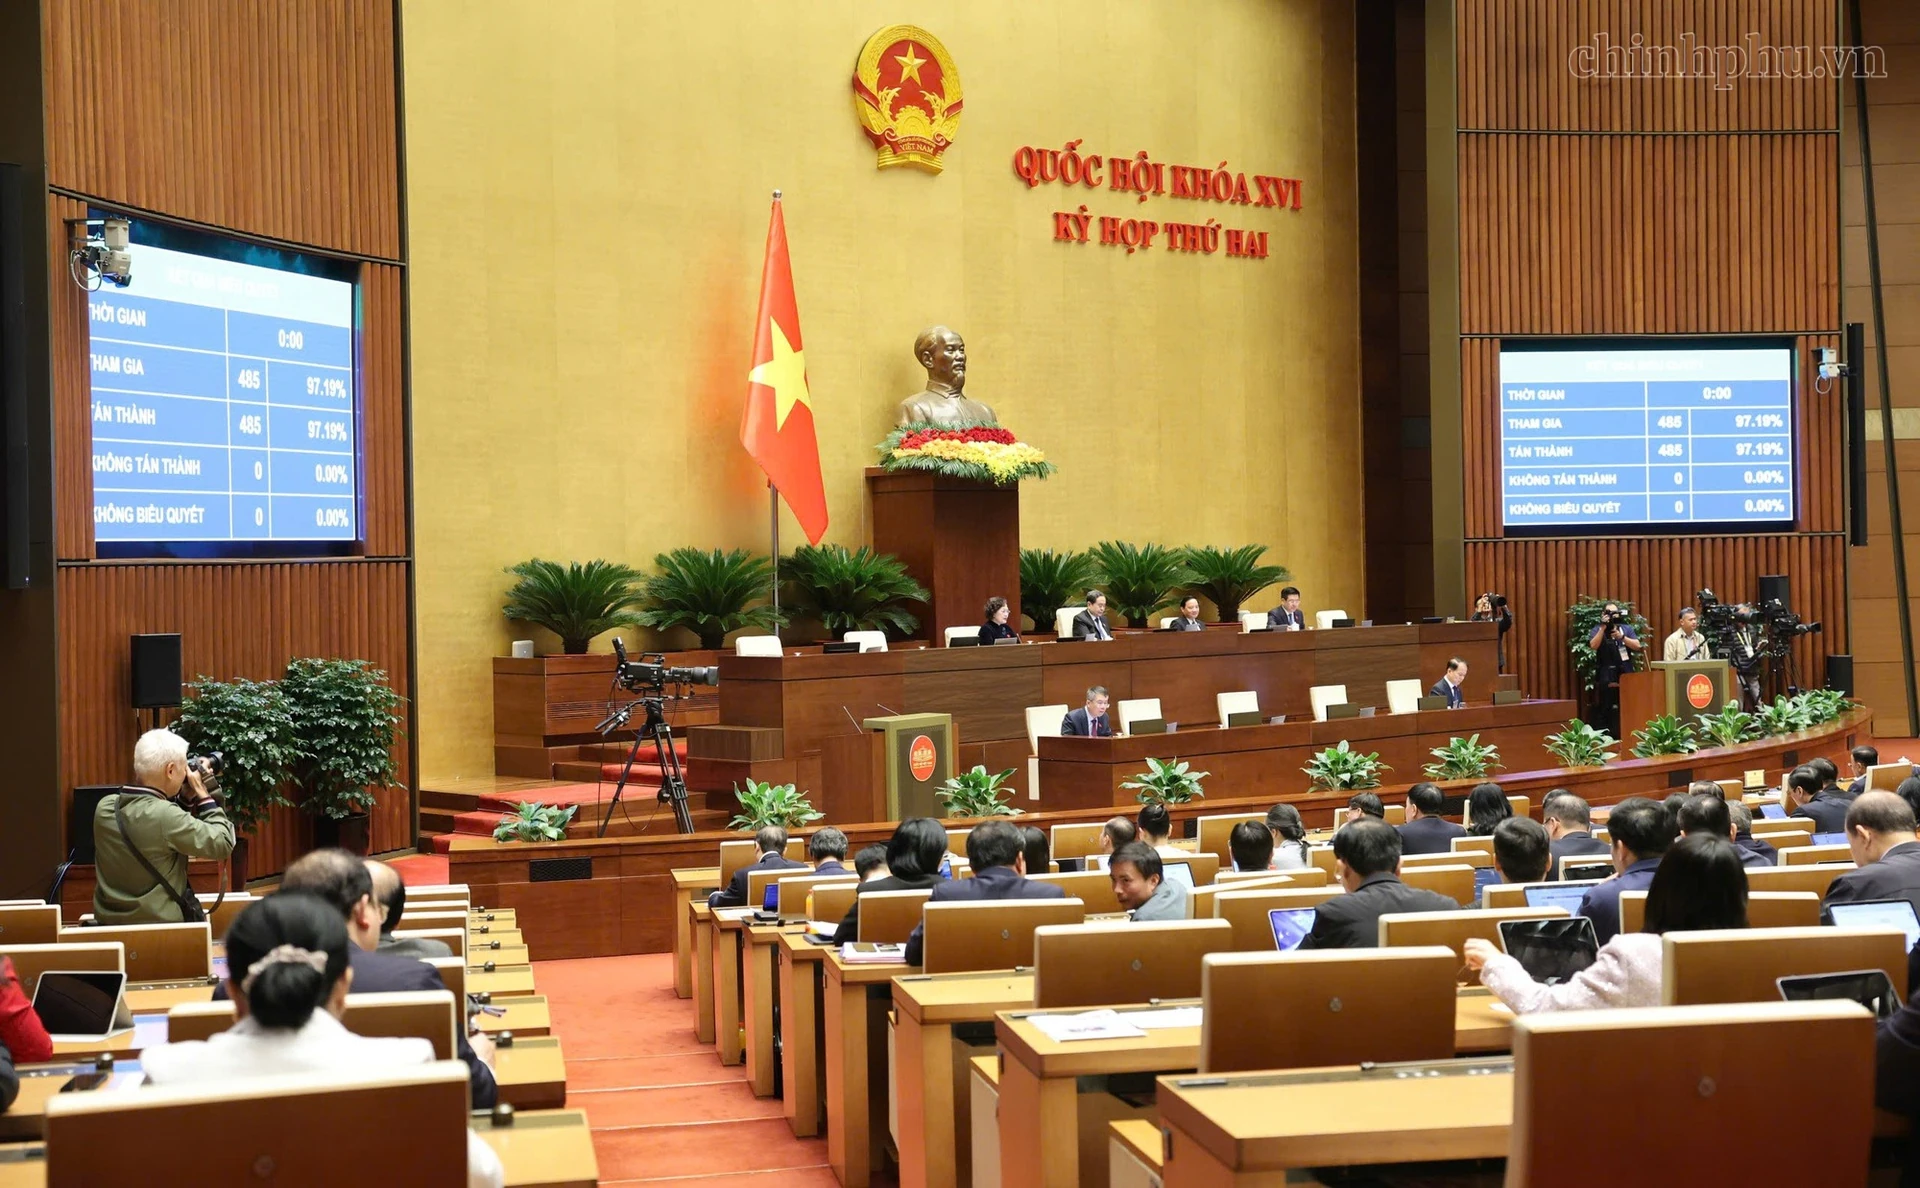
Quốc hội sáng 20/11 thông qua Luật Phát triển doanh nghiệp nhỏ và vừa với 485 trên 485 đại biểu tham gia biểu quyết tán thành. Theo Báo Chính phủ, luật có bốn chương, 32 điều và dự kiến có hiệu lực ngày 1/7/2027. Đây là mốc thông qua luật sau quá trình thảo luận, không đồng nghĩa mọi chính sách hỗ trợ đã được triển khai ngay.
Bộ trưởng Tư pháp Hoàng Thanh Tùng trình bày báo cáo tiếp thu trước phiên biểu quyết. Các nội dung được nhắc đến bao gồm tiêu chí xác định doanh nghiệp nhỏ và vừa, tiếp cận mặt bằng và cơ hội tham gia mua sắm công. Một số cách xác định và thủ tục vẫn cần hướng dẫn của Chính phủ.
Tiêu chí và mặt bằng sản xuất
Theo báo cáo được Báo Chính phủ tường thuật, nghị định hướng dẫn sẽ làm rõ cách xác định đối tượng với doanh nghiệp mới thành lập chưa có báo cáo tài chính năm trước. Hướng dẫn cũng dự kiến đề cập doanh nghiệp hoạt động nhiều lĩnh vực, sử dụng lao động thời vụ hoặc thay đổi quy mô khi đang nhận hỗ trợ.
Việc xác định dựa trên dữ liệu sẵn có, không yêu cầu doanh nghiệp cung cấp lại thông tin mà cơ quan nhà nước đã có hoặc có thể khai thác. Nội dung hướng dẫn không được bổ sung tiêu chí trái luật, theo phần giải trình trước Quốc hội.
Về mặt bằng, phần tiếp thu nêu yêu cầu địa phương công khai thông tin quỹ đất và giá thuê trước, sau hỗ trợ. Khoản hỗ trợ được dự kiến khấu trừ trực tiếp vào số tiền doanh nghiệp phải trả. Các căn cứ về quỹ đất, nguồn kinh phí và quy trình tiếp tục được quy định chi tiết.
Mua sắm công và chính sách thuế
Luật đưa ra cơ chế hỗ trợ doanh nghiệp nhỏ và vừa tham gia mua sắm công, trong đó có gói thầu dưới 20 tỷ đồng. Báo Chính phủ cho biết Chính phủ sẽ quy định cách xử lý khi giá trị các gói mua sắm từ ngân sách không đạt tỷ lệ quy định hoặc không có gói dưới ngưỡng dành cho nhóm doanh nghiệp này. Điều đó không có nghĩa mọi gói thầu dưới 20 tỷ đồng đều tự động dành riêng cho doanh nghiệp nhỏ và vừa.
Chính sách hỗ trợ thuế trong luật được thiết kế theo hướng nêu nguyên tắc và dẫn chiếu sang pháp luật thuế. Chiều cùng ngày, Quốc hội thông qua một luật sửa đổi ba luật thuế riêng biệt. Các mốc hiệu lực và điều kiện áp dụng của hai luật cần được đọc theo từng văn bản.
Trước đó, KBVN+ đã đưa tin Bộ trưởng Tài chính nói về đơn giản cách tính thuế và Nghị định 398 về giảm thuế thu nhập. Hai chính sách được đề cập trước đó có phạm vi riêng, không thay thế việc đối chiếu luật mới và văn bản hướng dẫn.