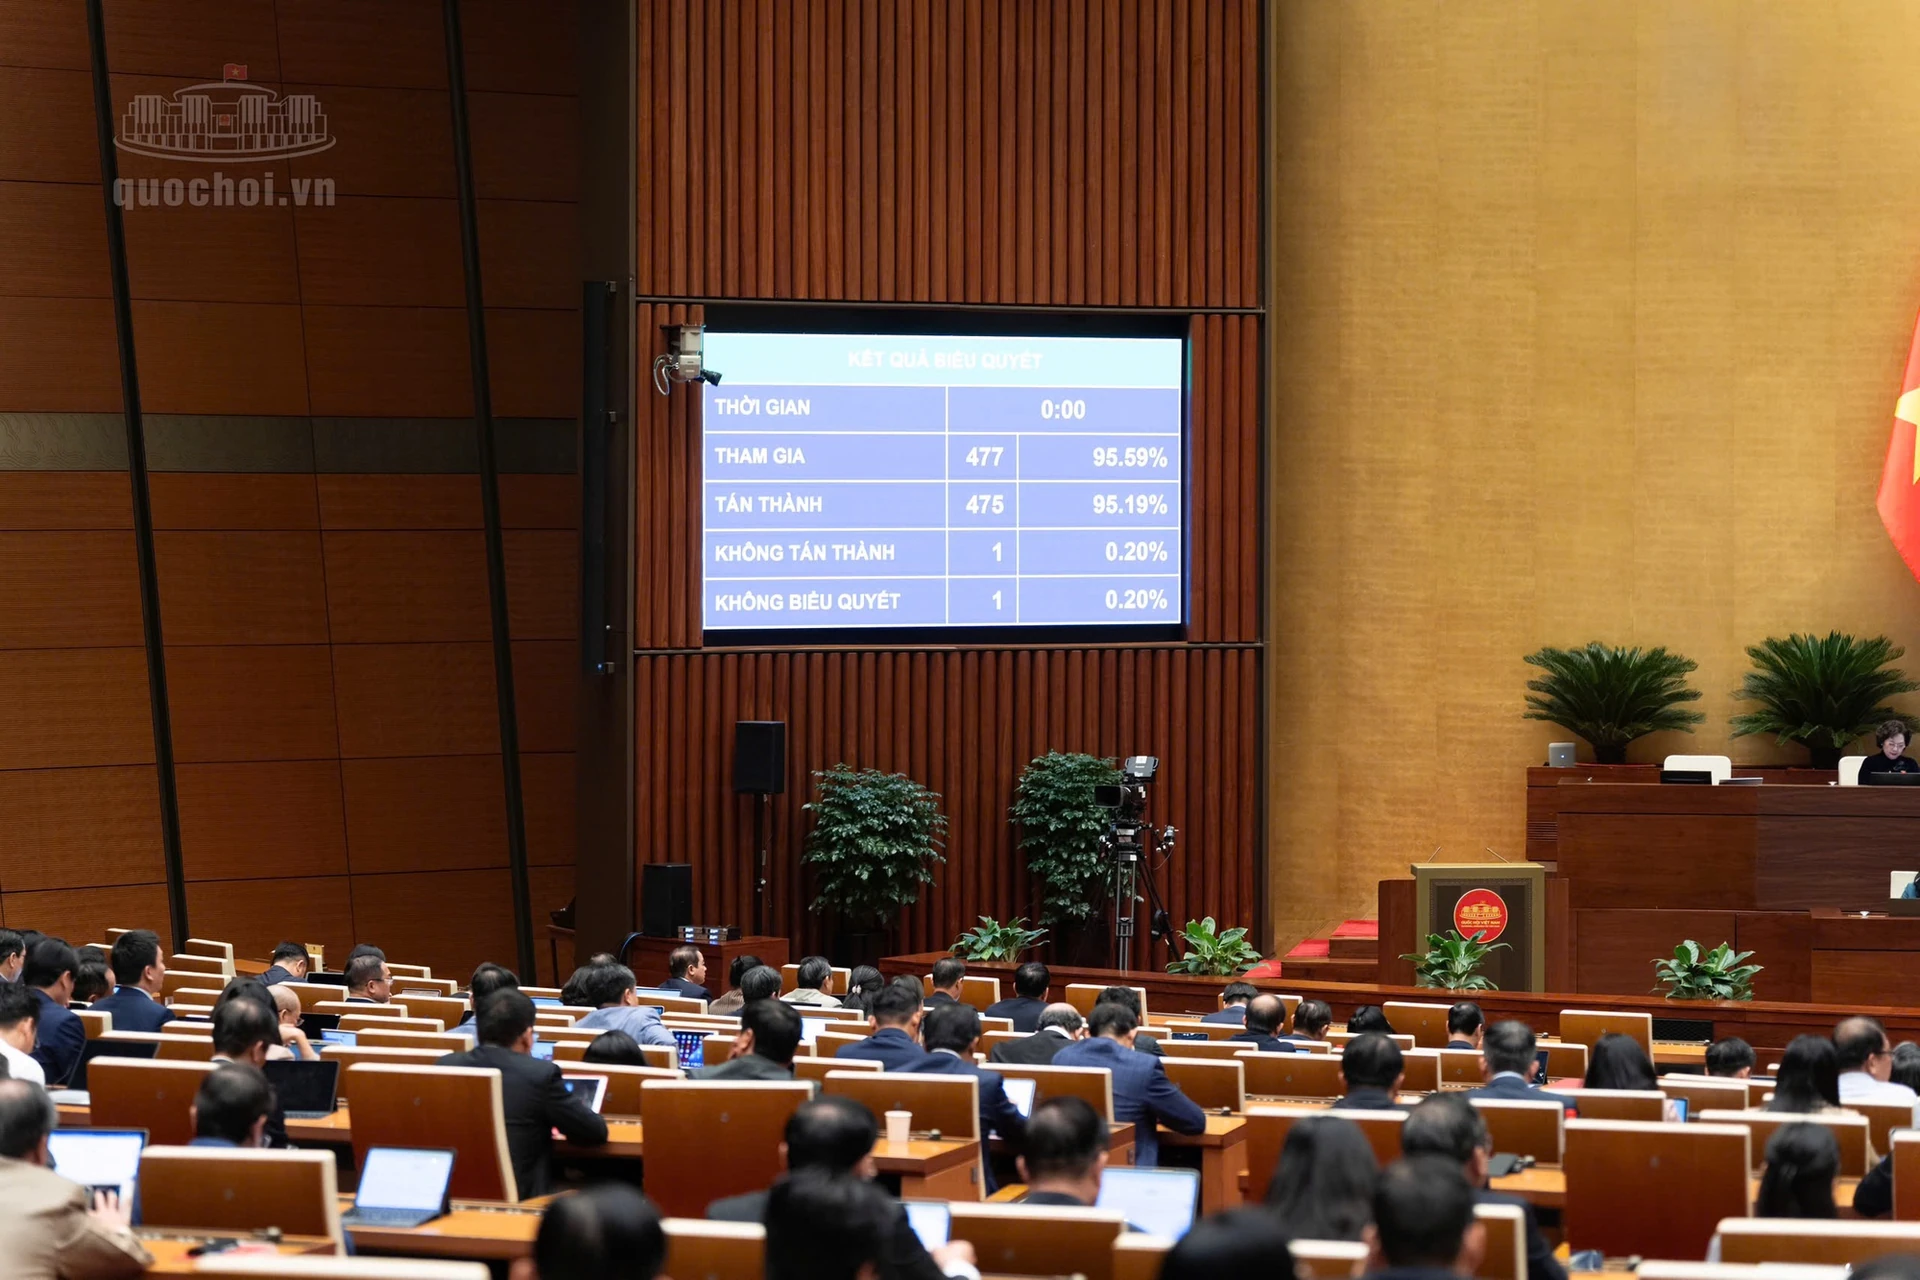
Quốc hội chiều 20/11 thông qua luật sửa đổi, bổ sung một số điều của ba luật thuế với 475 trong 477 đại biểu tham gia biểu quyết tán thành. Văn bản sửa các quy định về thuế thu nhập doanh nghiệp, thuế sử dụng đất phi nông nghiệp và thuế thu nhập cá nhân, theo Báo Chính phủ.
Luật nhìn chung có hiệu lực từ 1/1/2027. Cổng thông tin chính sách của Chính phủ cho biết một số nội dung có mốc áp dụng riêng, trong đó ngưỡng doanh thu 10 tỷ đồng để doanh nghiệp và cá nhân kinh doanh lựa chọn phương pháp tính thuế áp dụng từ kỳ tính thuế năm 2027. Quy định về mức 0,2% đối với đất bỏ hoang có hiệu lực từ 1/7/2027, còn nội dung về giá đất tính thuế sử dụng đất phi nông nghiệp có hiệu lực từ 1/1/2028.
Thuế thu nhập và doanh nghiệp nhỏ
Theo nội dung được Báo Chính phủ công bố, doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong ba năm kể từ khi được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu. Đây là quy định gắn với đối tượng và mốc đăng ký cụ thể, không phải miễn ba năm cho mọi doanh nghiệp.
Báo cáo giải trình nêu Chính phủ sẽ quy định trong nghị định việc không áp dụng miễn thuế ba năm cho một số doanh nghiệp hình thành qua sáp nhập, hợp nhất, chia tách, chuyển đổi hoặc thành lập mới sau giải thể doanh nghiệp khác có cùng chủ sở hữu hay thành viên, cổ đông chi phối. Nội dung này được trình bày là phần hướng dẫn Chính phủ sẽ quy định, không phải kết luận rằng mọi trường hợp cụ thể đã đủ hay không đủ điều kiện.
Văn bản cũng bổ sung khoản chi đào tạo, tư vấn kỹ thuật, hoàn thiện sản phẩm và hỗ trợ chuyển giao công nghệ của doanh nghiệp lớn cho doanh nghiệp nhỏ và vừa trong chuỗi giá trị vào các khoản chi được trừ theo nội dung sửa đổi. Phạm vi, điều kiện cụ thể cần đối chiếu luật và hướng dẫn tương ứng.
Đất phi nông nghiệp và thu nhập cá nhân
Luật sửa các quy định liên quan diện tích đất tính thuế và bổ sung chính sách miễn thuế cho đất dùng vào giáo dục, đào tạo theo phạm vi được nêu trong luật. Báo cáo giải trình cho biết phần diện tích phục vụ kinh doanh, thương mại, dịch vụ sẽ không nằm trong phạm vi miễn theo nội dung Chính phủ dự kiến quy định chi tiết.
Một sửa đổi khác liên quan miễn thuế thu nhập cá nhân của cá nhân cư trú đối với thu nhập từ kinh doanh cung cấp suất ăn cho cơ sở giáo dục và cơ sở khám, chữa bệnh theo pháp luật tương ứng. Quy định này có phạm vi cụ thể, không áp dụng chung cho mọi dịch vụ ăn uống.
KBVN+ từng đưa tin về định hướng đơn giản cách tính thuế và Nghị định 398 giảm thuế thu nhập. Hai nội dung trước đó có phạm vi riêng. Luật mới được thông qua chiều 20/11 cũng là văn bản riêng với Luật Phát triển doanh nghiệp nhỏ và vừa thông qua sáng cùng ngày.