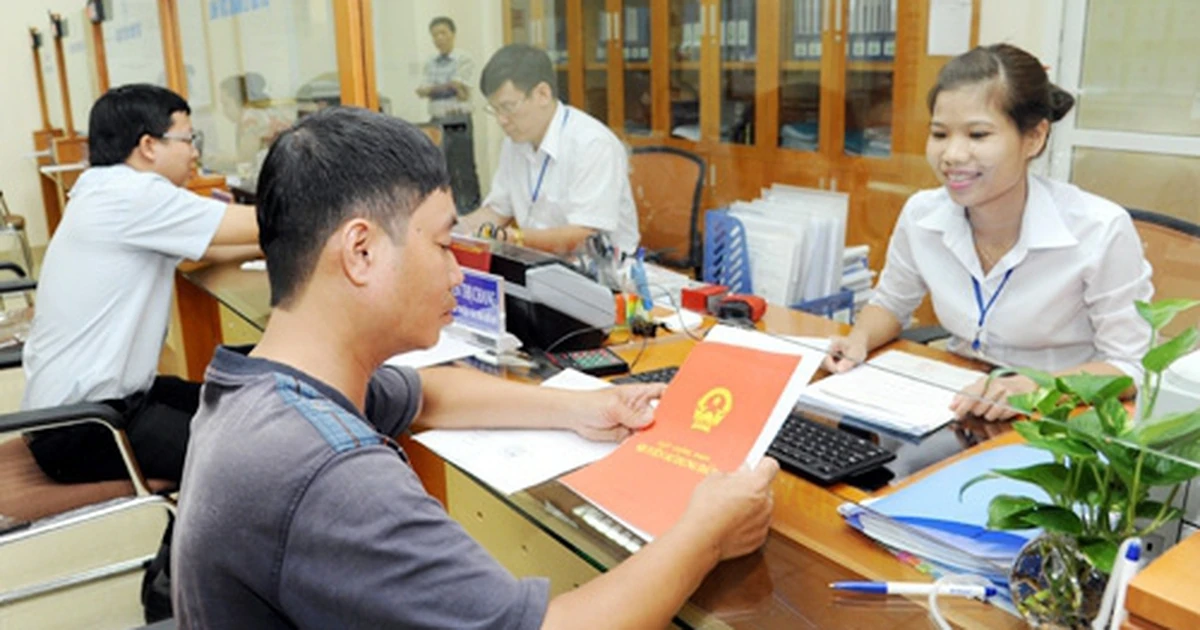
Kê khai đúng giá giao dịch và xác định đúng loại nghĩa vụ là hai nội dung chính trong bài giải thích thuế chuyển nhượng bất động sản của Báo Điện tử Chính phủ. Bài đăng nêu các cách tính khác nhau cho cá nhân và doanh nghiệp, đồng thời nhấn mạnh trách nhiệm về tính trung thực của thông tin cung cấp cho cơ quan thuế.
Bốn mức tỷ lệ đi với những cơ sở khác nhau
Theo phần giải thích của báo, thuế thu nhập cá nhân trong giao dịch được nêu có mức 2% trên giá chuyển nhượng. Trường hợp giá hợp đồng thấp hơn giá đất hoặc giá tính lệ phí do cấp tỉnh quy định, cơ quan thuế sử dụng mức do nhà nước quy định làm cơ sở.
Bài báo nêu lệ phí trước bạ của bên nhận chuyển nhượng ở mức 0,5% giá trị bất động sản; nếu giá hợp đồng cao hơn giá tỉnh ban hành thì căn cứ giá hợp đồng. Với doanh nghiệp, thu nhập chuyển nhượng phải kê khai riêng, mức thuế thu nhập doanh nghiệp được bài giải thích là 20% thu nhập chịu thuế.
Cơ sở của thu nhập chịu thuế doanh nghiệp là giá bán sau khi trừ giá vốn và chi phí hợp lý liên quan. Phần VAT được báo mô tả ở mức 10% trên giá chuyển nhượng sau khi trừ giá đất được trừ theo quy định. Vì vậy, bốn tỷ lệ không cùng áp dụng trên một cơ sở tính chung.
Hồ sơ và trình tự cần gắn đúng loại giao dịch
Nguồn phân biệt bất động sản đã có giấy chứng nhận với nhà, công trình hình thành trong tương lai khi trình bày thời hạn kê khai. Bài cũng tách việc nộp hồ sơ đăng ký biến động khỏi thời hạn nộp lệ phí sau thông báo của cơ quan thuế.
Về xử lý sai phạm, báo nêu khả năng ấn định thuế, xử phạt hành chính hoặc chuyển hồ sơ khi có dấu hiệu tội phạm. Những bước đó phụ thuộc tính chất, mức độ hành vi, không phải kết luận rằng mọi sai sót đều là tội trốn thuế.
Công việc tiếp theo mà bài giải thích nhấn mạnh là hoàn thiện hồ sơ trung thực, đúng hạn theo loại giao dịch và nghĩa vụ tương ứng. Đây là nội dung phổ biến chính sách, không phải thông báo thay đổi đồng loạt các mức thuế từ ngày bài đăng, cũng không giải quyết thay một hồ sơ cá nhân cụ thể.