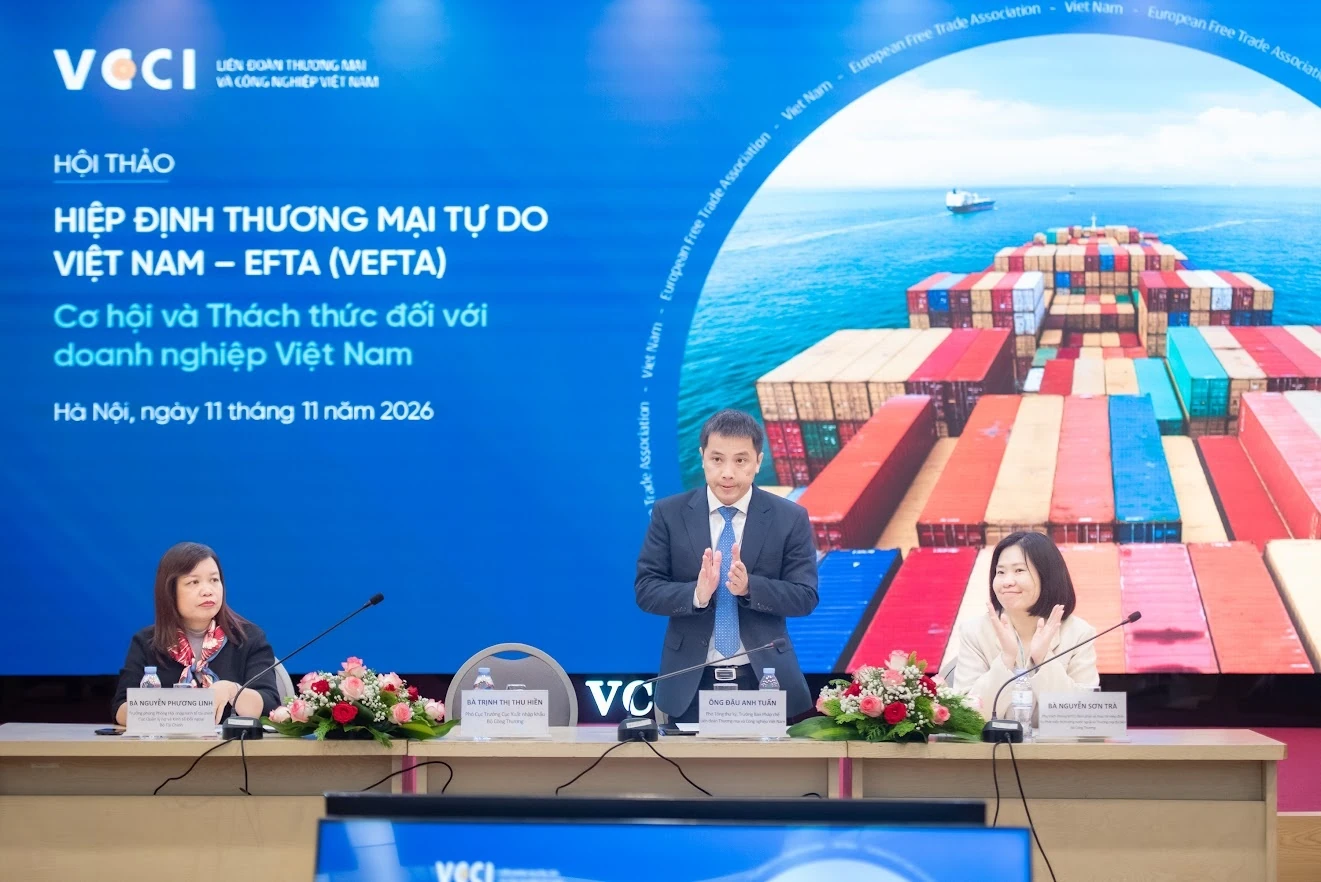
Doanh nghiệp Việt Nam cần rà soát nguồn nguyên liệu, quy tắc xuất xứ và tiêu chuẩn từng thị trường trước khi Hiệp định thương mại tự do Việt Nam–EFTA có hiệu lực. Đây là nội dung được nhấn mạnh tại hội thảo về cơ hội và thách thức của VEFTA ở Hà Nội ngày 11/11.
Theo Báo Điện tử Chính phủ, Việt Nam và bốn thành viên Hiệp hội Mậu dịch tự do châu Âu đã ký hiệp định ngày 18/10 sau 14 năm đàm phán. Bốn thành viên EFTA gồm Thụy Sĩ, Na Uy, Iceland và Liechtenstein. Hiệp định đã ký nhưng chưa có hiệu lực tại thời điểm hội thảo.
Cam kết thuế đi kèm điều kiện
Tại hội thảo, đại diện Bộ Tài chính cho biết phía EFTA cam kết xóa bỏ hơn 90% dòng thuế khi hiệp định có hiệu lực, tương ứng khoảng 99,5% kim ngạch xuất khẩu của Việt Nam sang khu vực này. Mức mở cửa giữa các thành viên không giống nhau.
Ở chiều ngược lại, Việt Nam cam kết tự do hóa hơn 86% dòng thuế nhập khẩu từ EFTA vào cuối lộ trình. Việc cắt giảm được thiết kế theo các giai đoạn từ ba đến 15 năm tùy nhóm hàng, thay vì áp dụng cùng lúc cho mọi mặt hàng.
Theo số liệu hải quan được trình bày, thương mại hai chiều năm 2025 khoảng 1,92 tỷ USD. Trong đó, xuất khẩu của Việt Nam khoảng 405 triệu USD và nhập khẩu khoảng 1,52 tỷ USD. Đây là số liệu năm trước, dùng làm bối cảnh cho hiệp định.
Chuẩn bị hồ sơ và tiếp cận thị trường
Đại diện VCCI Đậu Anh Tuấn lưu ý doanh nghiệp cần tra cứu cam kết riêng của từng thị trường, nắm quy tắc xuất xứ và chuẩn bị chứng từ. Các yêu cầu khác gồm chất lượng, truy xuất nguồn gốc, môi trường và trách nhiệm xã hội.
Theo thông tin tại hội thảo, Bộ Tài chính đang xây dựng dự thảo nghị định về biểu thuế nhập khẩu ưu đãi đặc biệt để thực hiện VEFTA. Hàng muốn hưởng mức thuế phù hợp phải đáp ứng những điều kiện áp dụng và chứng từ theo quy định được ban hành.
Trong thời gian chờ hiệu lực, doanh nghiệp có thể kiểm tra danh mục hàng, nguồn cung và đối tác phân phối. Các ưu đãi thuế không nên được coi là đã áp dụng trước khi hiệp định và các điều kiện liên quan có hiệu lực.